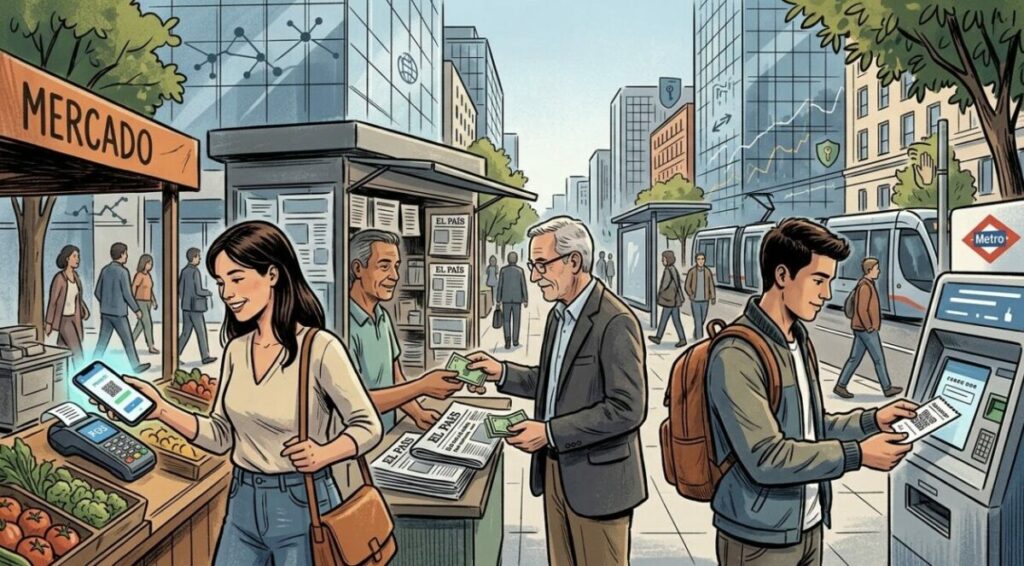
Pagar con el móvil, guardar una tarjeta en una aplicación o confirmar una compra con la huella digital se ha convertido en algo habitual. Para muchas personas, los pagos digitales representan comodidad, rapidez y acceso inmediato a productos y servicios. Sin embargo, esta transformación no afecta a toda la población de la misma manera. La desaparición progresiva del efectivo en algunos entornos y la dependencia de cuentas bancarias, tarjetas y dispositivos conectados pueden generar nuevas barreras. La digitalización de los pagos es, sin duda, un avance tecnológico. La cuestión es si también está creando una forma de exclusión para quienes no disponen de los mismos recursos, conocimientos o preferencias.
No todo el mundo utiliza tarjeta bancaria
Aunque el uso de tarjetas está muy extendido, no todas las personas disponen de una tarjeta de crédito o desean vincular sus datos bancarios a múltiples plataformas. Los jóvenes pueden tener una cuenta limitada. Algunas personas mayores prefieren seguir utilizando efectivo. También existen usuarios que, por motivos de privacidad o seguridad, no quieren dejar almacenada su información financiera en diferentes servicios digitales. En determinados casos, las soluciones de prepago ofrecen una alternativa. Quien quiera comprar paysafecard, por ejemplo, puede obtener un código con un importe previamente definido y utilizarlo en comercios digitales compatibles. Este tipo de saldo está disponible, entre otros proveedores, en TarjetaDirecta. La ventaja principal es que el usuario decide de antemano cuánto dinero quiere gastar. Aun así, debe comprobar la compatibilidad, las condiciones de uso y las posibles restricciones territoriales.
La brecha digital también afecta al dinero
La exclusión digital suele asociarse con la falta de acceso a internet o con la dificultad para utilizar aplicaciones. Sin embargo, también influye directamente en la capacidad de pagar. Cuando un servicio solo acepta pagos digitales, deja en una posición más débil a quienes no tienen un teléfono inteligente, una cuenta bancaria activa o conocimientos suficientes para completar el proceso. Esta situación puede afectar especialmente a:
- personas mayores;
- hogares con ingresos bajos;
- ciudadanos con poca experiencia digital;
- jóvenes sin medios de pago propios;
- personas que viven en zonas con mala conectividad;
- usuarios con discapacidades no contempladas en el diseño.
El problema no es únicamente tecnológico. También es social, porque limita el acceso a bienes, servicios y oportunidades.
La comodidad puede reducir el control
Los pagos digitales hacen que comprar sea más fácil, pero esa facilidad también puede dificultar el control del gasto. Cuando una tarjeta queda guardada en una plataforma, una compra puede completarse en pocos segundos. Esto reduce el tiempo de reflexión y favorece las decisiones impulsivas, especialmente en aplicaciones, videojuegos y servicios de suscripción. El prepago introduce una barrera adicional: primero se fija una cantidad y después se utiliza. Este sistema no elimina el riesgo de gastar de forma impulsiva, pero crea un límite visible. Para algunos usuarios, esa estructura puede resultar más clara que una tarjeta vinculada sin un presupuesto concreto.
Privacidad y confianza en los sistemas digitales
Cada pago digital genera información. Las empresas pueden conocer cuándo compra una persona, cuánto gasta, qué servicios utiliza y con qué frecuencia. Estos datos pueden mejorar la experiencia del usuario, pero también plantean preguntas sobre privacidad, almacenamiento y uso comercial. No todos los ciudadanos confían de la misma manera en bancos, plataformas y proveedores tecnológicos. Algunos aceptan compartir información a cambio de comodidad. Otros prefieren limitar la cantidad de datos que dejan en cada servicio. La existencia de diferentes métodos de pago permite que cada persona elija según sus prioridades. Reducir todas las opciones a una sola tecnología puede aumentar la eficiencia, pero también disminuir la libertad del consumidor.
El efectivo sigue cumpliendo una función social
El debate sobre los pagos digitales no debería convertirse en una oposición simple entre progreso y tradición. El efectivo sigue siendo útil porque funciona sin batería, conexión a internet ni conocimientos tecnológicos. También permite controlar físicamente el presupuesto y realizar pagos sin dejar un registro digital inmediato. Para parte de la población, estas características no son una resistencia al cambio, sino una necesidad práctica. Mantener varias opciones de pago puede resultar menos eficiente para las empresas, pero mejora la accesibilidad. Una sociedad plenamente digital debería ofrecer alternativas en lugar de obligar a todos los ciudadanos a utilizar el mismo sistema.
La educación financiera debe adaptarse
La educación financiera ya no puede limitarse a explicar cómo ahorrar o gestionar una cuenta bancaria. También debe incluir suscripciones, compras dentro de aplicaciones, fraudes digitales y pagos automáticos. Los usuarios necesitan saber:
- cómo revisar una renovación;
- cómo cancelar una suscripción;
- cómo identificar una página falsa;
- cómo proteger sus credenciales;
- cómo comprobar el saldo disponible;
- cómo reclamar una operación desconocida.
Estas habilidades son esenciales para participar con seguridad en la economía digital. Las escuelas, las familias, las entidades financieras y las administraciones públicas tienen un papel importante en este proceso.
Las empresas también tienen responsabilidad
La inclusión no depende únicamente del usuario. Las empresas deben diseñar procesos de pago comprensibles, accesibles y transparentes. Un sistema digital puede ser técnicamente avanzado y, al mismo tiempo, resultar confuso. Los costes ocultos, las renovaciones poco claras o las cancelaciones difíciles perjudican especialmente a quienes tienen menos experiencia. Las plataformas deberían explicar con claridad:
- cuánto se pagará;
- cuándo se renovará el servicio;
- qué métodos están disponibles;
- cómo cancelar;
- qué ocurre con el saldo restante;
- dónde solicitar ayuda.
La accesibilidad debe formar parte del diseño desde el principio, no añadirse como una corrección posterior.
La solución está en ofrecer opciones
La digitalización de los pagos aporta beneficios evidentes. Reduce tiempos, facilita compras a distancia y permite acceder a servicios internacionales. Pero el progreso no debería medirse únicamente por la rapidez. También debe tener en cuenta cuántas personas pueden participar en igualdad de condiciones. Mantener el efectivo, aceptar métodos de prepago, mejorar la educación digital y diseñar sistemas más claros ayuda a reducir la exclusión. El futuro de los pagos será cada vez más digital. La verdadera cuestión es si esa transformación ofrecerá más libertad a los ciudadanos o si sustituirá unas barreras por otras. La tecnología será un avance real cuando amplíe las posibilidades sin dejar atrás a quienes necesitan otra forma de pagar.